Margin Kotor Memisahkan Hasil Penjualan dari Biaya Barang Terjual
Laba kotor adalah penjualan bersih dikurangi biaya barang terjual, sedangkan margin kotor menyatakan laba kotor sebagai persentase penjualan bersih. Angka ini membantu usaha melihat berapa bagian penjualan yang masih tersedia sebelum membayar sewa, administrasi, pemasaran, bunga, dan beban lain.
OpenStax menempatkan penjualan bersih dan biaya barang terjual pada laporan laba rugi perusahaan dagang sebelum beban operasi. Susunan itu membedakan hasil dari barang yang dijual dengan biaya menjalankan usaha secara keseluruhan, sehingga laba kotor tidak boleh disebut laba bersih.
Publication 334 IRS menjelaskan perhitungan biaya barang terjual melalui persediaan awal, pembelian dan biaya terkait, lalu dikurangi persediaan akhir. Rincian pajak dalam publikasi itu khusus Amerika Serikat, tetapi alur barang masuk, terjual, dan tersisa membantu memahami mengapa catatan stok memengaruhi margin.
Sebagai contoh hipotetis, penjualan bersih Rp10 juta dan biaya barang terjual Rp6 juta menghasilkan laba kotor Rp4 juta serta margin kotor 40 persen. Contoh ini hanya menunjukkan rumus; ia belum memasukkan gaji administrasi, sewa, listrik, penyusutan, bunga, pajak, atau kerugian lain.
Perubahan margin perlu ditelusuri, bukan langsung dinilai baik atau buruk. Diskon, retur, kenaikan harga pemasok, susut atau rusak, campuran produk, ukuran porsi, dan salah pencatatan stok dapat menggeser hasil meski jumlah transaksi terlihat sama.
Perbandingan paling berguna dilakukan pada metode pencatatan yang konsisten dan periode yang sebanding. Usaha musiman sebaiknya tidak menyimpulkan tren hanya dari satu bulan, sedangkan usaha dengan banyak produk dapat memeriksa margin per kelompok tanpa melupakan biaya bersama.
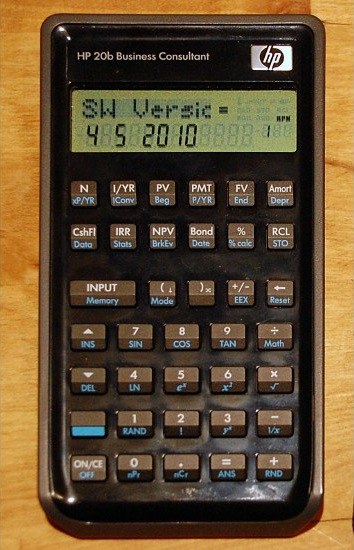
Foto pendamping memperlihatkan kalkulator bisnis HP-20b yang diunggah pada 18 Oktober 2011. Gambar digunakan sebagai ilustrasi perhitungan usaha; kalkulator tidak menggantikan bukti transaksi, pencatatan persediaan, atau penilaian akuntan.
Sumber: https://www.irs.gov/publications/p334 ; https://openstax.org/books/principles-financial-accounting/pages/5-1-describe-and-prepare-multi-step-and-simple-income-statements-for-merchandising-companies ; https://www.sba.gov/counseling/manage-your-business/
Catatan editorial: artikel evergreen ini menjelaskan konsep akuntansi umum dengan rujukan IRS, OpenStax, dan SBA. Aturan pajak AS tidak berlaku otomatis di Indonesia; pelaku usaha perlu mengikuti standar akuntansi dan perpajakan Indonesia serta meminta nasihat profesional untuk pelaporan resmi.
Dokumentasi foto: Kalkulator bisnis HP-20b, diunggah 18 Oktober 2011. Foto ilustrasi perhitungan usaha.
Kredit foto: Vladhed at English Wikipedia / Wikimedia Commons.
Halaman foto: https://commons.wikimedia.org/wiki/File:Hp20b_business_calculator.jpg

Lisensi foto: CC0 — http://creativecommons.org/publicdomain/zero/1.0/deed.en
Perubahan gambar: orientasi EXIF dinormalkan, dikonversi ke JPEG, diperkecil proporsional hingga sisi terpanjang 1.600 piksel, dan dikompresi; tidak ada perubahan isi.
Baca juga
Harga Buyback Emas Antam Anjlok Rp57 Ribu Sepekan, Jual Sekarang atau Tahan?
Harga Asli Pertalite Rp18.102 per Liter, Segini Selisih yang Ditanggung Negara
Goldman Sachs Pangkas Ramalan Harga Emas 2027, Penabung Kecil Perlu Cemas atau Tetap Tenang?