Job Order Costing Memisahkan Biaya untuk Setiap Pesanan
Tulisan ini membahas job order costing, metode pencatatan biaya untuk produk atau layanan yang dibuat sebagai pekerjaan tersendiri. Pendekatan ini cocok ketika setiap pesanan dapat dikenali dan kebutuhannya berbeda, misalnya furnitur khusus, pekerjaan percetakan, perbaikan tertentu, atau proyek jasa.
Setiap pekerjaan memiliki lembar biaya yang menghimpun bahan langsung, tenaga kerja langsung, dan overhead pabrik yang dialokasikan. Pemisahan tersebut membantu pemilik usaha melihat sumber biaya sebuah pesanan tanpa mencampurkannya dengan pekerjaan lain yang sedang berlangsung.
Bahan langsung dicatat dari permintaan bahan untuk pekerjaan, sedangkan tenaga kerja langsung berasal dari waktu yang digunakan karyawan pada pesanan tersebut. Overhead seperti listrik bengkel, penyusutan, dan pengawasan tidak selalu dapat ditelusuri satu per satu, sehingga usaha menetapkan dasar alokasi yang konsisten.
OpenStax membedakan metode ini dari process costing. Job order costing digunakan untuk unit atau kelompok yang berbeda, sedangkan process costing lebih sesuai bagi produksi terus-menerus dengan unit serupa yang melewati proses yang sama.
Ketelitian memberi manfaat sekaligus biaya. Catatan per pekerjaan dapat mendukung penetapan harga, evaluasi margin, dan perbaikan estimasi, tetapi pengumpulan dokumen serta alokasi overhead membuat sistemnya lebih mahal dan rumit dibanding pencatatan yang lebih sederhana.
Usaha kecil tidak harus memulai dengan perangkat rumit, tetapi perlu nomor pesanan, daftar bahan, jam kerja, dasar overhead, dan rekonsiliasi yang disiplin. Angka dari satu pekerjaan sebaiknya dibaca bersama kapasitas, pemborosan, dan mutu, bukan dipakai sendirian untuk menilai pekerja.
Sumber: OpenStax, “Distinguish between Job Order Costing and Process Costing” dan “Describe and Identify the Three Major Components of Product Costs under Job Order Costing” — https://openstax.org/books/principles-managerial-accounting/pages/4-1-distinguish-between-job-order-costing-and-process-costing ; https://openstax.org/books/principles-managerial-accounting/pages/4-2-describe-and-identify-the-three-major-components-of-product-costs-under-job-order-costing
Catatan editorial: artikel ini adalah pengantar pencatatan biaya, bukan nasihat pajak atau pengganti penilaian akuntan terhadap sistem usaha tertentu.
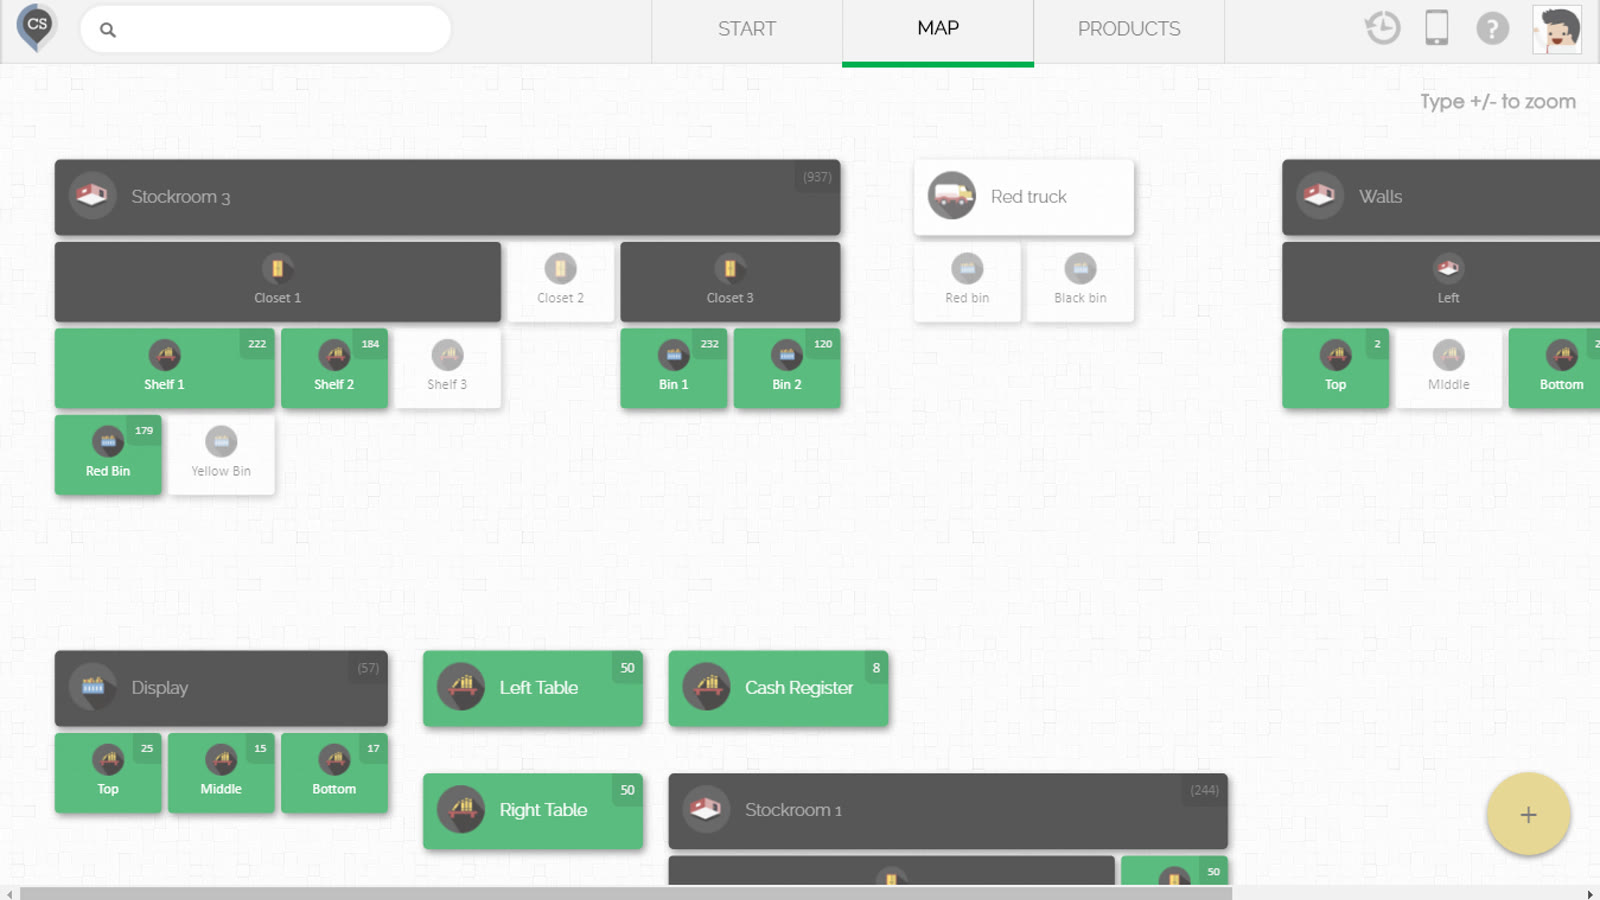
Dokumentasi foto: visualisasi persediaan pada gudang kecil, 1 Agustus 2017; CyberStockroom.com, CC BY-SA 4.0 — https://commons.wikimedia.org/wiki/File:Visualizing_Inventory_in_a_Small_Warehouse.png — ilustrasi aliran dan pencatatan barang, bukan lembar job cost; dipotong ke rasio 16:9 dan dikompresi ke JPEG.


