Memisahkan Biaya Produksi agar Harga Jual Tak Sekadar Tebakan
Pelaku usaha kecil perlu mengetahui biaya produksi per unit sebelum menentukan harga jual. artikel ini menjelaskan langkah dasar memakai pedoman pencatatan Bank Indonesia dan modul pembelajaran pemerintah; tulisan ini bukan konsultasi akuntansi atau penetapan harga untuk usaha tertentu.
Langkah pertama adalah mendefinisikan satu periode dan satu jumlah produksi yang jelas, misalnya seluruh barang yang selesai dibuat dalam sepekan. Tanpa batas itu, biaya bahan, tenaga, dan pemakaian sarana mudah tercampur dengan pengeluaran periode lain.
Biaya bahan langsung mencakup bahan yang masuk ke produk, sedangkan tenaga kerja langsung mencatat upah untuk pekerjaan produksi. Pengeluaran penunjang seperti listrik produksi, gas, kemasan bersama, penyusutan alat, atau sewa ruang perlu dicatat sebagai biaya tidak langsung dengan dasar pembagian yang masuk akal.
Jumlah biaya produksi kemudian dibagi dengan unit yang benar-benar selesai untuk memperoleh biaya per unit. Produk rusak, sisa bahan, potongan penjualan, dan biaya distribusi perlu dicatat terpisah agar pemilik tidak keliru menganggap seluruh uang masuk sebagai keuntungan.
Harga jual tidak hanya menambahkan margin pada bahan baku. Ia perlu menutup seluruh biaya yang relevan, memberi ruang bagi laba, dan tetap diuji terhadap kondisi pasar; setiap perubahan harga bahan atau volume produksi berarti perhitungan harus diperbarui.
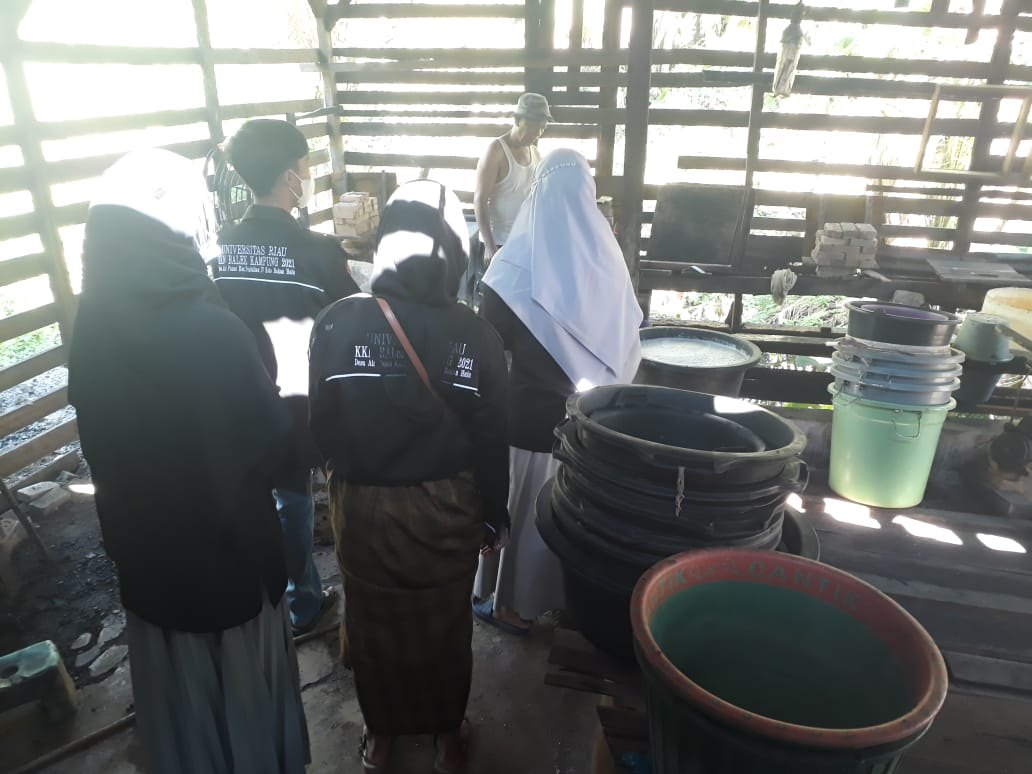
Foto pendamping memperlihatkan kegiatan UMKM tahu pada 1 Agustus 2021. Gambar hanya menjadi ilustrasi usaha produksi pangan, bukan sumber angka biaya, contoh pembukuan, atau rekomendasi harga dalam artikel ini.
Sumber: Bank Indonesia dan Ikatan Akuntan Indonesia, “Pedoman Umum, Pedoman Teknis, dan Modul Pencatatan Transaksi Keuangan untuk Usaha Mikro dan Kecil”, https://www.bi.go.id/id/umkm/penelitian/Pages/Pedoman-Umum-Pedoman-Teknis-dan-Modul-PTK-untuk-UMK.aspx; Direktorat SMA Kemendikbud, “Modul Prakarya dan Kewirausahaan: Menghitung Biaya Produksi”, 2020, https://repositori.kemendikdasmen.go.id/21858/
Catatan editorial: Tulisan ini ditandai sebagai artikel keterampilan dan bukan berita terbaru atau nasihat akuntansi individual. Contoh pengelompokan biaya bersifat umum; pajak, kapasitas, dan struktur usaha dapat mengubah perhitungan. Foto hanya diubah ukuran dan dikonversi ke JPEG.


