Panduan Usaha: Menghitung HPP agar Harga Jual Tidak Mengabaikan Biaya Tersembunyi
Harga pokok penjualan atau HPP membantu usaha produksi mengetahui biaya yang benar-benar melekat pada barang yang dijual. Tanpa hitungan ini, produk dapat laris tetapi laba terasa tipis karena sebagian biaya tidak masuk ke penetapan harga.
Langkah awal ialah mencatat bahan yang digunakan dan membaginya dengan jumlah produk yang dihasilkan. Pembelian yang tidak habis dalam satu kali produksi sebaiknya dihitung berdasarkan porsi pemakaian, bukan seluruh nilai belanja sekaligus.
Biaya angkut, listrik, gas, label, dan kemasan perlu dimasukkan. Upah atau komisi produksi juga merupakan biaya; tenaga pemilik tidak semestinya dianggap selalu gratis hanya karena belum dibayar terpisah.
Setelah biaya per unit diketahui, pelaku usaha dapat menambahkan margin yang realistis lalu membandingkannya dengan harga pasar. Margin bukan angka wajib yang sama untuk semua produk karena risiko rusak, kecepatan penjualan, dan kebutuhan modal berbeda.
Catatan HPP perlu diperbarui ketika harga bahan atau kemasan berubah. OJK pada Agustus 2026 juga menempatkan keterbatasan pencatatan keuangan sebagai salah satu tantangan UMKM; data biaya dan arus kas membantu usaha menjelaskan kondisi bisnisnya dengan lebih baik.
Sumber: UKMIndonesia.id, “Cara Hitung Harga Pokok Penjualan untuk Usaha Produksi,” 18 Agustus 2022 https://ukmindonesia.id/baca-deskripsi-posts/cara-hitung-harga-pokok-penjualan-untuk-usaha-produksi; Otoritas Jasa Keuangan, UMKM Finance Summit 2026 https://ojk.go.id/id/berita-dan-kegiatan/siaran-pers/Pages/OJK-Perkuat-Kolaborasi-Dukung-Pengembangan-UMKM.aspx
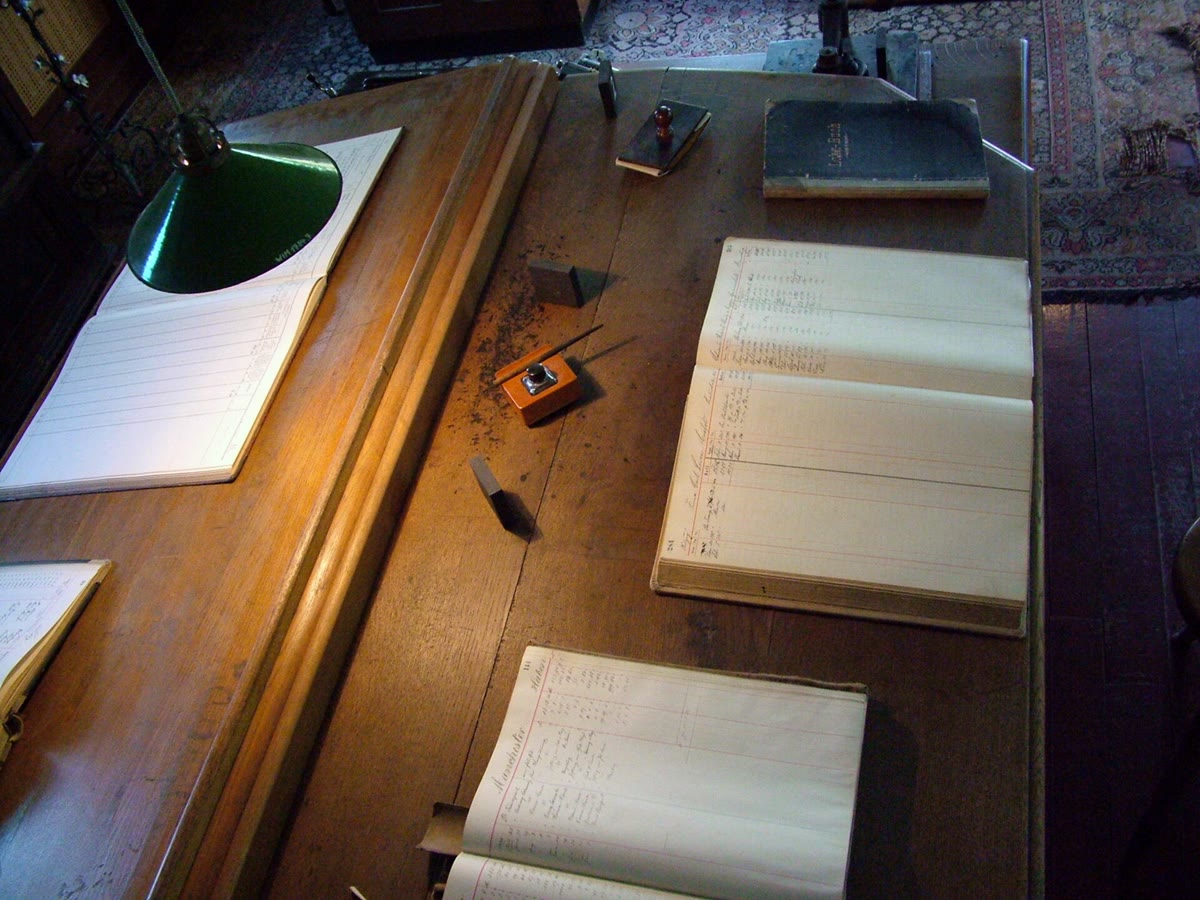
Catatan editorial: Ini adalah panduan umum berbasis materi edukasi usaha dan pernyataan resmi OJK, bukan nasihat akuntansi untuk keadaan tertentu. Foto memperlihatkan meja kerja dengan buku kas sekitar 1910 di Textilmuseum Bocholt sebagai ilustrasi pencatatan biaya, bukan usaha yang dibahas; berkas hanya dikonversi serta diskalakan.


