Rekonsiliasi Kas Harian Membandingkan Uang, Catatan Penjualan, dan Setoran
Rekonsiliasi kas harian adalah kegiatan membandingkan uang dan alat pembayaran yang benar-benar diterima dengan catatan penjualan, bukti transaksi, serta jumlah yang disiapkan untuk disetor. Tujuannya bukan sekadar membuat saldo terlihat sama, melainkan menemukan selisih ketika jejaknya masih mudah ditelusuri.
Langkah awal ialah menetapkan saldo awal laci kas dan tidak mencampurnya dengan uang pribadi. Pada penutupan, petugas menghitung uang menurut pecahan, memisahkan saldo awal, lalu mencatat hasil fisik sebelum melihat angka yang “seharusnya” agar hitungan tidak diarahkan ke target.
Berikutnya, jumlah fisik dibandingkan dengan laporan kasir dan bukti penjualan menurut metode pembayaran. Uang tunai, kartu, transfer, pengembalian dana, diskon, pembatalan, dan pembayaran tertunda perlu dipisahkan karena semuanya dapat muncul berbeda pada sistem dan rekening bank.
Selisih tidak sebaiknya langsung ditutup dengan mengubah penjualan. Catat nominal, waktu, kasir, transaksi tidak biasa, serta pemeriksaan yang sudah dilakukan. Kekurangan uang kembalian, salah memilih metode pembayaran, pembatalan, atau transaksi ganda memiliki tindak lanjut yang berbeda.
Pedoman Divisi Keuangan Utah menekankan pemisahan tugas: orang yang menangani uang, menyetujui pengembalian, mencatat transaksi, dan melakukan rekonsiliasi sebaiknya tidak seluruhnya orang yang sama. Usaha sangat kecil dapat memakai pemeriksaan pemilik, bukti bernomor, dan tinjauan berkala sebagai kontrol pengganti.
Auditor Negara Bagian Washington menyarankan perbandingan daftar penerimaan harian dengan slip setoran dan jurnal penerimaan. Prinsip yang dapat diambil usaha ialah setoran harus utuh dan dapat dilacak, bukan dikurangi diam-diam untuk membayar belanja sebelum dicatat.
Simpan lembar hitung, laporan kasir, bukti setoran, dan catatan selisih menurut kebijakan retensi usaha. Rekonsiliasi yang konsisten membantu menemukan kesalahan dan pola, tetapi tidak menggantikan rekonsiliasi rekening bank, pencatatan akuntansi, atau kewajiban pajak.
Sumber: https://finance.utah.gov/state-agency-resources/policy/13-1/ ; https://sao.wa.gov/bars-annual-filing/bars-cash-manual/accounting/revenues/cash-receipting
Catatan editorial: artikel evergreen ini mengadaptasi prinsip kontrol penerimaan kas dari Divisi Keuangan Utah dan Auditor Negara Bagian Washington untuk usaha kecil. Aturan pajak, pembukuan, dan setoran bank di Indonesia tetap harus mengikuti ketentuan setempat.
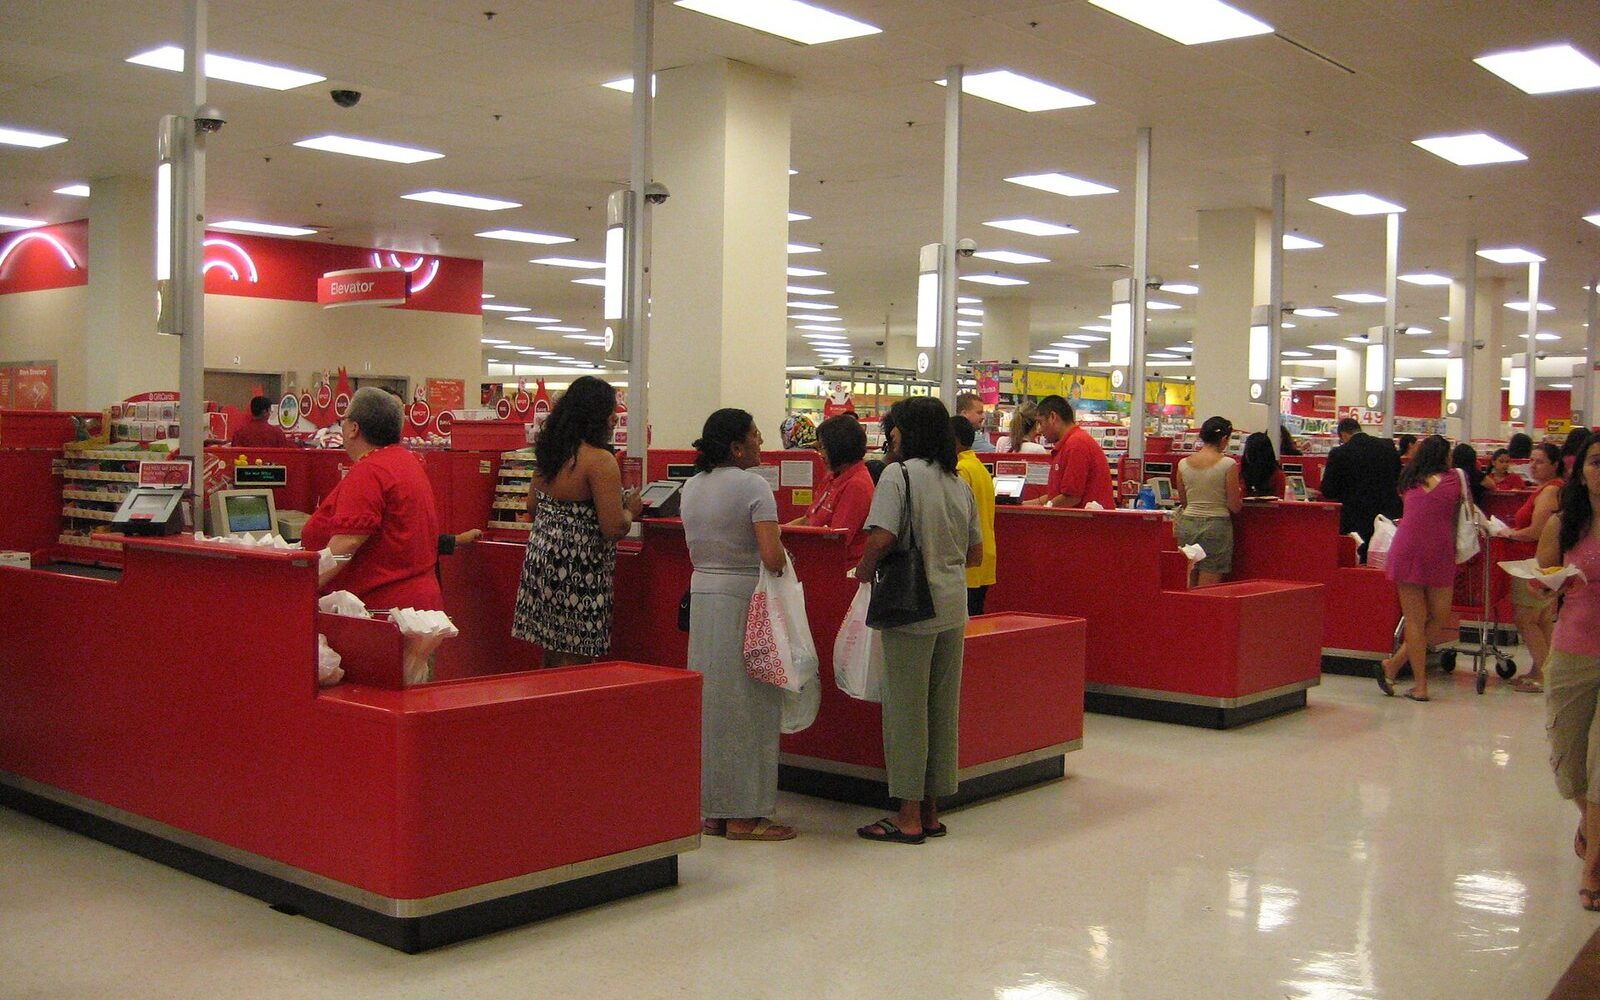
Dokumentasi foto: Deretan mesin kasir di sebuah toko, didokumentasikan 21 Juni 2008. Foto ilustrasi; bukan dokumentasi usaha tertentu di Indonesia.
Kredit foto: Marlith / Wikimedia Commons.
Halaman foto: https://commons.wikimedia.org/wiki/File:Cash_Registers.JPG
Lisensi foto: CC BY-SA 3.0 — https://creativecommons.org/licenses/by-sa/3.0
Perubahan gambar: orientasi EXIF dinormalkan, dikonversi ke JPEG, diperkecil proporsional hingga sisi terpanjang 1.600 piksel, dan dikompresi; tidak ada perubahan isi.