Dana Cadangan Memberi Ruang Bernapas bagi Usaha Kecil
Ini adalah artikel keterampilan usaha, bukan nasihat keuangan yang disesuaikan untuk pembaca tertentu. Dana cadangan adalah uang usaha yang sengaja tidak dipakai untuk belanja rutin. Fungsinya memberi waktu ketika penjualan terlambat, alat harus diperbaiki, atau peluang kecil membutuhkan dana tanpa menunggu pinjaman.
Langkah pertama bukan menentukan angka besar, melainkan memisahkan uang pribadi dan uang usaha. U.S. Small Business Administration menjelaskan bahwa rekening bisnis membantu pemisahan dana dan pencatatan. Prinsip itu tetap berguna bagi usaha mikro: setiap penerimaan dan pengeluaran harus dapat ditelusuri, meskipun medianya sederhana.
Pemilik dapat memulai dengan target yang terukur dari biaya nyata. Catat pengeluaran wajib mingguan atau bulanan seperti sewa, listrik, bahan baku minimum, upah, dan transportasi. Dari daftar itu, tentukan setoran cadangan yang tidak mengganggu operasi. Persentase tetap bukan aturan universal karena arus kas setiap usaha berbeda.
Cadangan perlu memiliki aturan penggunaan. Tulis kejadian apa yang boleh dibiayai, siapa yang menyetujui penarikan, dan bagaimana dana diisi kembali. Kerusakan alat penting atau penurunan penjualan tak terduga berbeda dari belanja yang sebenarnya dapat ditunda. Batas yang jelas mencegah tabungan usaha berubah menjadi kas serba guna.
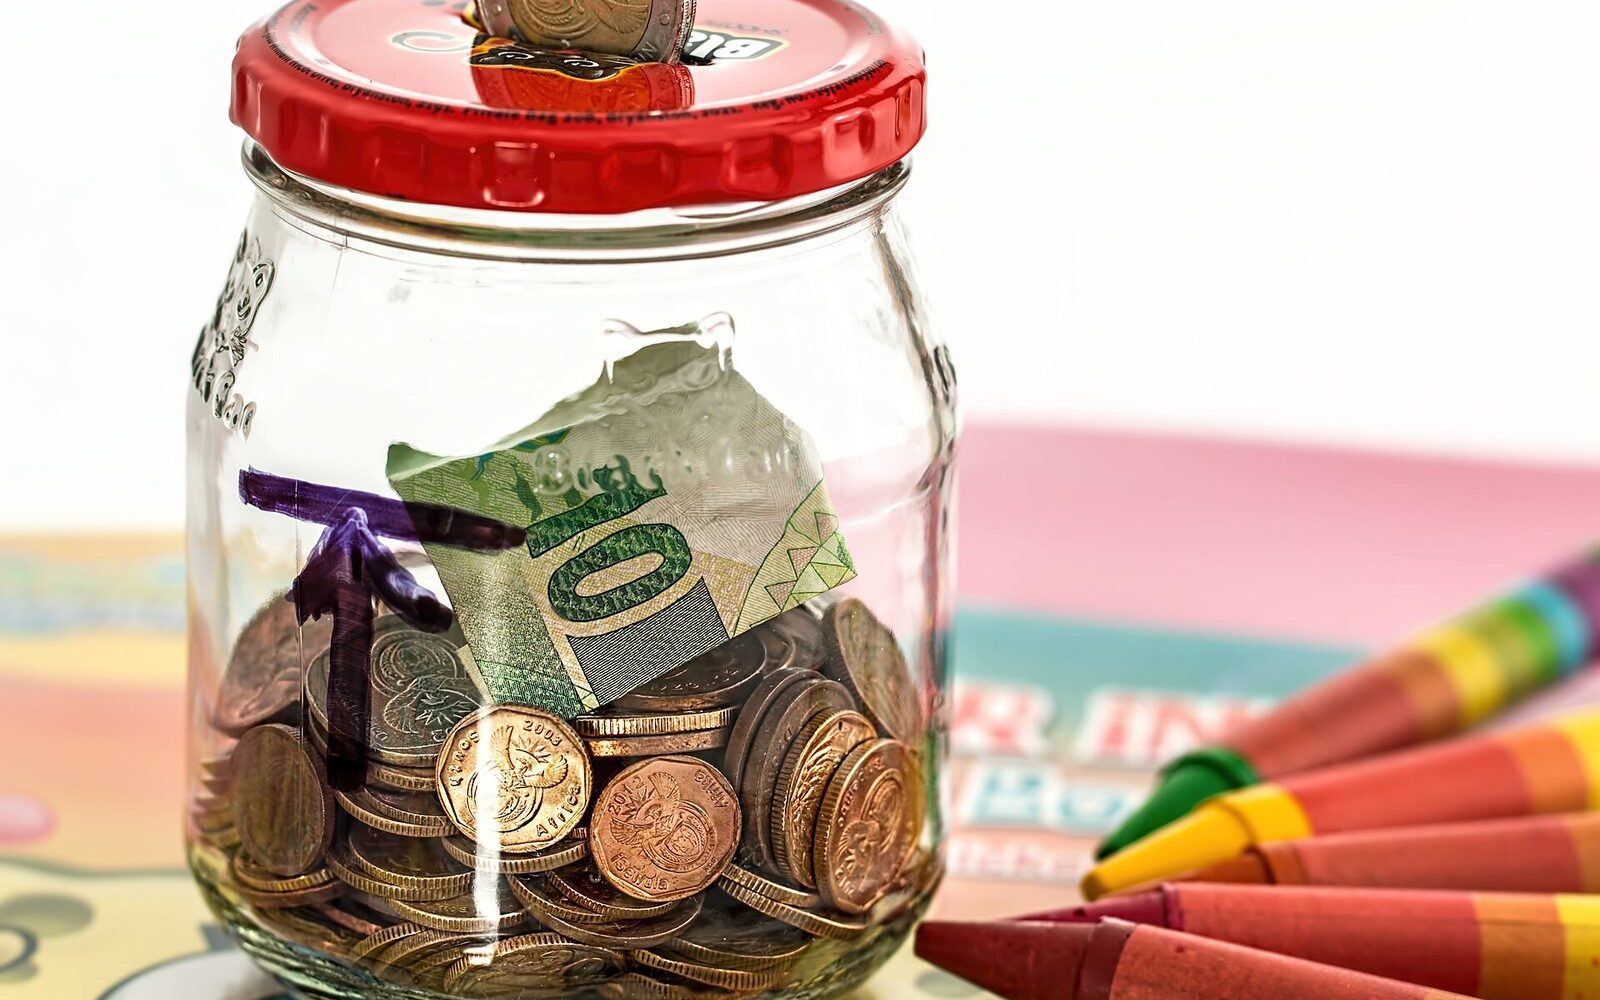
Foto celengan adalah ilustrasi, bukan anjuran menyimpan uang tunai dalam jumlah besar di rumah atau tempat usaha. Cara penyimpanan harus mempertimbangkan keamanan, biaya, akses, risiko penipuan, dan ketentuan lembaga keuangan. Pemilik juga perlu membandingkan layanan dan membaca syarat rekening.
Tinjau cadangan secara berkala bersama catatan arus kas. Bila biaya wajib berubah, target dapat disesuaikan. Bila dana terpakai, catat alasan dan jadwal pemulihan. Cadangan tidak menggantikan asuransi, perencanaan risiko, atau nasihat profesional, tetapi dapat memberi ruang bernapas untuk mengambil keputusan tanpa kepanikan.
Sumber: U.S. Small Business Administration, “Open a Business Bank Account”, https://www.sba.gov/business-guide/launch-your-business/open-business-bank-account ; “Creating a Savings Account for Your Business”, https://www.sba.gov/blog/2016/2016-05/creating-savings-account-your-business . Diakses 12 Oktober 2026.
Catatan editorial: artikel ini menyajikan prinsip umum pengelolaan usaha dan bukan rekomendasi produk, target nominal, hukum, pajak, atau investasi. Pembaca perlu menyesuaikan keputusan dengan kondisi usaha dan aturan di Indonesia.
Baca juga
Pajak UMKM 2026: Tarif 0,5% Berlaku Sampai Kapan dan Siapa yang Masih Boleh Pakai?
CFD Lapak Saudagar Tallo Dibuka, 419 UMKM Dapat Tempat Jualan dan Layanan NIB Gratis
Pembiayaan Tanpa Bunga UMKM dari Kemenko PM: Siapa yang Bisa Dapat dan Bedanya dengan KUR